

公司新聞
新冠肺炎疫情下的稅收優惠政策彙總
次伴隨着農曆新年和春運而一同到來的一場新冠肺炎疫情讓所有人猝不及防,隨着新年期間全國人民的自覺禁足以及社會各方全力協助配合,緊張的形勢於今終於有所緩和,確實春天到來了。而在這個隨之而來的企業復工復產的關鍵階段,我們看到稅務系統也緊跟着出了一系列的疫情防控稅收優惠政策,這極快的應對速度與效率真是可圈可點。對於近期出臺的相關稅收優惠政策看花了眼是嗎?我們今天就來幫各位梳理一下,對號入座成功的納稅人,可以儘快準備並及時享受這些優惠,畢竟誰不希望在這個時刻多多利用稅收優惠多多儲備些現金流呢?
一,增值稅相關的稅收優惠
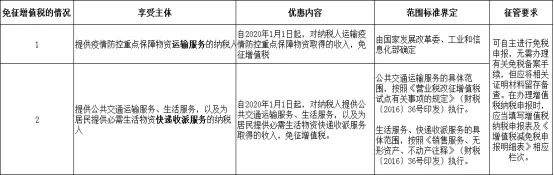
a. 免徵增值稅的情況
b. 全額退還增值稅增量留抵稅額
自2020年1月1日起,疫情防控重點保障物資生產企業可以按月向主管稅務機關申請全額退還增值稅增量留抵稅額。增量留抵稅額,是指與2019年12月底相比新增加的期末留抵稅額。疫情防控重點保障物資生產企業名單,由省級及省級以上發展改革部門、工業和信息化部門確定。
我們可以看到,此次將最直接的免徵增值稅優惠給與保障疫情中物資流轉而提供運輸服務與快遞收派的納稅人,根據最新的增值稅稅率,運輸服務和快遞收派服務的增值稅稅率分別爲9%和6%,減免力度確屬不小;同時,對於進項稅佔比分量較大的保障物資生產企業,給予增量留抵稅額的直接退還,這兩類增值稅優惠的針對性非常強。
此外我們可以看到,免徵或者增量留抵退還的期間都是從2020年1月1日開始,對於徵管手續來說,無需備案只留存資料備查則大大簡化了企業的工作量。需要提醒的是,企業自身需要嚴格根據相關部門的要求來界定自己是否符合可享受的相關範圍,界定明確了方可根據要求享受相關減免。
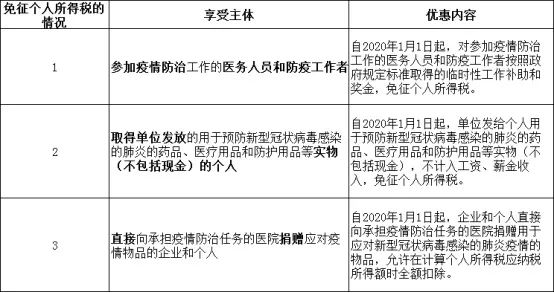
二、個人所得稅相關的稅收優惠
以上是此次疫情對於個人所得稅相關優惠的彙總情況,我們可以看到,個人所得稅的優惠涵蓋範圍既包括醫護人員取得的獎金等現金性補助,也包括普通個人從單位取得的疫情防護等實物的個稅免除,注意普通個人的個稅免除僅限於實物而不包括現金;也包含了捐贈部分的個稅優惠,範圍涵蓋廣泛而且優惠措施非常合理且人性化,既考慮到了醫護人員的勞動付出得到的現金回報,也考慮到了普通個人從單位獲得的基本防護權利。從這些及時合理的稅收優惠可以反觀出我國對於特殊時期制定針對性的優惠政策的智慧及人性化所在。
三、企業所得稅相關的稅收優惠
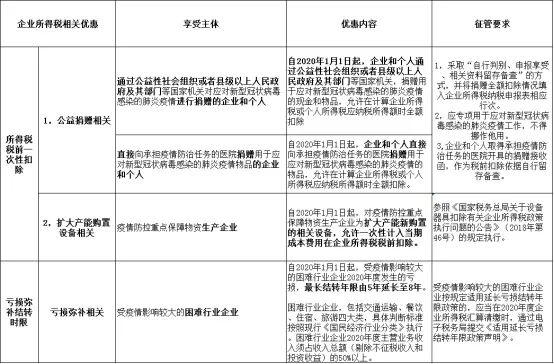
企業所得稅的優惠上,主要分兩個維度,一個是給予直接稅前扣除的捐贈類和針對防疫生產型企業擴大生產而購置的設備,國家在這個階段鼓勵企業和個人積極參與捐贈,無論是通過公益性部門還是直接捐贈,均予以全部稅前扣除,無任何限額。另一個維度,對於受疫情影響嚴重的消費類行業,對可能造成的虧損未雨綢繆的給予延長彌補期限的補償。也是非常具有針對性和合理性的優惠措施。
以上是我們針對於增值稅、企業所得稅、個稅幾個大類稅法梳理出來的目前稅務機關給出的相關優惠政策。後續我們會慢慢補充稅務機關的詳細細則與小稅種的相關優惠政策。同時,希望疫情儘早得到控制,各行各業復工復產的納稅人與個人尤其是一線的醫務勞動工作者,能夠儘早恢復到正常的生活秩序中。